
来源:搜狐新闻《美国热泵占采暖出货58%,补贴退坡仍追平纪录,2027热泵展将呈现中国出口认证与渠道破局路径》 news.sohu.com/a/1085609179_241046
2026 年上半年,美国热泵在采暖设备出货中的占比升至 58%,追平 2024 年创下的历史纪录。这一结果出现在联邦 25C 税收抵免退坡、部分州补贴收紧的背景下,因此更值得关注。
美国空调供暖制冷协会(AHRI)2026 年 7 月发布的出货统计显示,上半年美国热泵出货约 218 万台,同比微降 1.2%;但采暖设备整体收缩更快,热泵份额反而从去年同期的 54% 升至 58%。
驱动力已从政策转向替换
第一层支撑是存量替换。美国住宅采暖设备中,燃气炉存量约 6000 万台,平均服役年限 15—20 年。美国能源信息署(EIA)2026 年 4 月的住宅能源消费调查显示,2020—2025 年间约 1200 万台燃气炉进入替换周期,这批业主在 2026 年集中做出「换炉子还是换热泵」的决定。
第二层是运行成本。EIA 2026 年 6 月数据显示,美国居民电价同比上涨 4.8%,而居民气价同比仅涨 1.1%。但热泵的能效比(COP)普遍在 3.0 以上,折算下来每单位热量的成本仍比燃气炉低 20%—35%,这一点在中西部和东北部尤为明显。
补贴退坡影响的主要是边际需求。联邦 25C 抵免退坡后,单台热泵的税收优惠从最高 2000 美元降至约 1200 美元,部分州同步收紧了返利。AHRI 2026 年 7 月的分析认为,退坡主要造成 3—4 月的抢装透支,5 月起出货曲线迅速回稳。
政策接棒:州级法规与公用事业项目
真正托住出货的,是州级建筑能效法规与公用事业需求响应项目。美国建筑能效联盟(BCAP)2026 年 5 月统计显示,全美已有 14 个州采纳 2024 版 IECC 能效代码,其中 9 个州对空间采暖设备设定了硬性能效门槛——燃气炉难以达标,热泵成为默认选项。
公用事业侧同样在加码。美国能效经济委员会(ACEEE)2026 年 3 月报告称,全美已有超过 80 家电力公司推出热泵激励项目,形式包括账单返利、低息贷款和分时电价套餐。这些资金来自公用事业费率基数,不依赖联邦预算,稳定性更高。
对出口企业意味着什么
对中国出口企业而言,市场结构变化带来的结论很直接:竞争焦点不在价格,而在认证周期与售后网络。以北美为例,UL/AHRI 认证通常需要提前 9—12 个月启动,而售后网络决定了项目型客户是否愿意持续下单。
欧盟与东南亚:两种不同的打法
欧盟是标准驱动型市场。欧盟委员会 2026 年 5 月的 REPowerEU 进展报告显示,欧盟热泵累计装机目标为 2030 年 5000 万台,目前完成约 2200 万台;2026 年启动的 10 亿欧元工业工艺热脱碳拍卖,进一步拉动了高温热泵需求。但当地对能效标签、F-Gas 法规与生态设计指令的要求严格,认证成本高于北美。
东南亚则偏向成本驱动。越南、泰国、印尼的商用热水与农业烘干需求增长较快,但价格敏感度更高、认证门槛相对较低。中国海关总署 2026 年 8 月数据显示,上半年中国热泵对东盟出口额同比增长 23.7%,高于对北美的 6.2% 和对欧盟的 11.4%。
2027 年 3 月:认证、买家与售后的交汇点
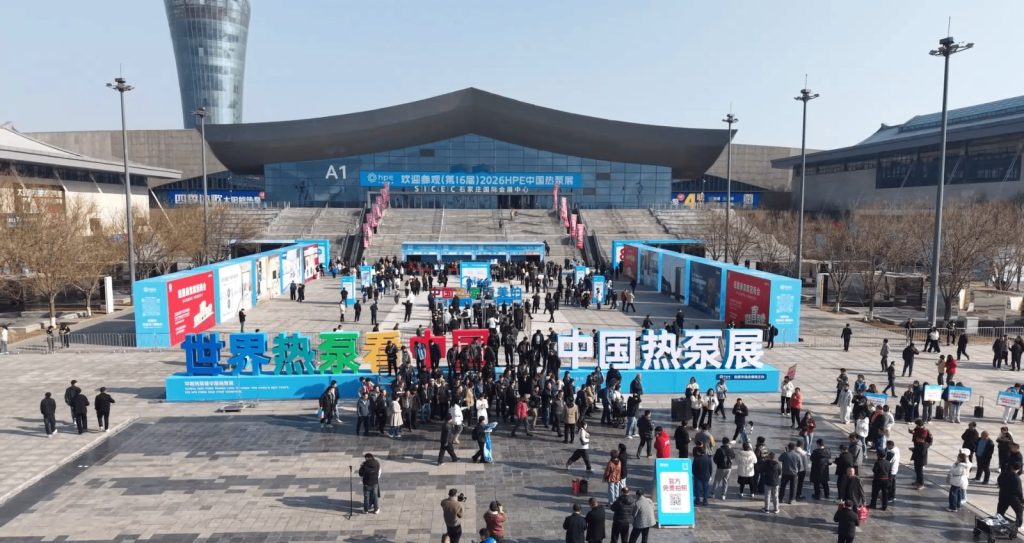
上述议题将在第 17 届 HPE 中国热泵·热水供暖舒适烘干及工业应用展(2027 年 3 月 15—17 日,石家庄国际会展中心)集中呈现。本届启用 E1—E8 共 8 个展馆,展示面积约 7.5 万平方米,预计汇聚 900 余家产业链展商与 11 万名以上专业买家,并设有水暖泵阀专区与出口认证对接区。作为参照,2026 年第 16 届展出面积 3.5 万平方米,吸引 11.5 万名专业观众,其中 72.8% 为具备采购决策权的 B 端客户。
综合来看,2027 年的出海节奏大致可以这样安排:2026 年第四季度梳理认证路径并启动 UL/AHRI 送样;2027 年第一季度锁定海外买家名单、准备英文技术资料;3 月现场对接买家、样机与认证机构;第二季度跟进送样测试、敲定售后网络;下半年再向东南亚与中东渠道下沉。
YAQIVENT 观察
美国市场给中国热泵企业的启示是:补贴退坡并不等于需求退潮。存量燃气炉的替换周期、州级能效法规与公用事业激励,正在把”政策驱动”换成”替换+法规驱动”,这类需求更稳定,也更看重交付能力。
对中国出口商而言,真正的门槛不在价格,而在 UL/AHRI 认证周期与售后网络。建议把认证启动时间前移到项目报价阶段,并把备件、培训与响应时效写进合同——北美客户更换供应商的成本很高,一旦进入就相对稳定。
来源:搜狐新闻(news.sohu.com/a/1085609179_241046)。本文为行业资讯整理,数据引自原文,观点供参考。