
المصدر: سوهو نيوز (Sohu News)، «مضخات الحرارة في الولايات المتحدة تستحوذ على 58% من شحنات معدات التدفئة؛ الرقم القياسي يُعادَل رغم تراجع الدعم؛ ومعرض 2027 يعرض مسارات الاعتماد وقنوات التوزيع أمام المصدّرين الصينيين» — news.sohu.com/a/1085609179_241046
خلال النصف الأول من عام 2026، ارتفعت حصة مضخات الحرارة من شحنات معدات التدفئة في الولايات المتحدة إلى 58%، معادلةً الرقم القياسي التاريخي المسجَّل عام 2024. وتكتسب هذه النتيجة أهمية إضافية لأنها تحققت في وقت يتراجع فيه الإعفاء الضريبي الفيدرالي 25C وتشدّد فيه عدة ولايات برامج دعمها.
وتشير إحصاءات الشحنات التي نشرها معهد تكييف الهواء والتدفئة والتبريد (AHRI) في تموز/يوليو 2026 إلى أن شحنات مضخات الحرارة في الولايات المتحدة بلغت نحو 2.18 مليون وحدة في النصف الأول، بتراجع طفيف نسبته 1.2% على أساس سنوي. غير أن سوق معدات التدفئة ككل تقلّصت بوتيرة أسرع، فارتفعت حصة مضخات الحرارة من 54% قبل عام إلى 58%.
محرّك الطلب انتقل من السياسات إلى الاستبدال
يتمثل العامل الأول في استبدال المعدات المتقادمة. فما زال نحو 60 مليون سخّان غازي قيد الاستخدام في المساكن الأميركية، بمتوسط عمر خدمة يتراوح بين 15 و20 عاماً. وتُظهر مسوحات استهلاك الطاقة السكنية التي نشرتها إدارة معلومات الطاقة الأميركية (EIA) في نيسان/أبريل 2026 أن نحو 12 مليون سخّان بلغت مرحلة الاستبدال بين عامي 2020 و2025، وأصبح أصحابها يوازنون اليوم بين تركيب سخّان جديد أو مضخة حرارة.
العامل الثاني هو كلفة التشغيل. فبيانات EIA لشهر حزيران/يونيو 2026 تُظهر ارتفاع أسعار الكهرباء السكنية بنسبة 4.8% على أساس سنوي، مقابل 1.1% فقط لأسعار الغاز. ومع ذلك، وبما أن معامل الأداء (COP) في مضخات الحرارة يتجاوز عادةً 3.0، تبقى كلفة كل وحدة حرارية أقل بنسبة 20%–35% مقارنة بالسخّان الغازي، وهو حساب يتابعه المالكون في الغرب الأوسط والشمال الشرقي عن كثب.
اقتصر أثر تراجع الدعم على الطلب الهامشي أساساً. فبعد خفض الإعفاء الفيدرالي 25C، انخفض الامتياز الضريبي للوحدة من 2000 دولار كحد أقصى إلى نحو 1200 دولار، وشدّدت بعض الولايات حوافزها بالتوازي. ويعزو تحليل AHRI الصادر في تموز/يوليو 2026 معظم التراجع إلى طلب مُقدَّم سُجّل في آذار/مارس ونيسان/أبريل، قبل أن يستقر منحنى الشحنات سريعاً بدءاً من أيار/مايو.
الولايات وشركات المرافق تتولّى الدعم
ما يحافظ فعلاً على وتيرة الشحنات هو الجمع بين أكواد كفاءة الطاقة في المباني على مستوى الولايات وبرامج إدارة الطلب لدى شركات المرافق. وتُظهر إحصاءات مشروع دعم أكواد البناء (BCAP) لشهر أيار/مايو 2026 أن 14 ولاية اعتمدت كود الطاقة IECC 2024، وفرضت تسع منها حدوداً إلزامية لكفاءة معدات تدفئة المساحات، وهي حدود يصعب على السخّانات الغازية تحقيقها، ما يجعل مضخة الحرارة الخيار الافتراضي.
وتضيف شركات المرافق حوافز خاصة بها. فقد وجد تقرير المجلس الأميركي لاقتصاد كفاءة الطاقة (ACEEE) الصادر في آذار/مارس 2026 أن أكثر من 80 شركة كهرباء تقدّم برامج تحفيزية لمضخات الحرارة، تشمل خصومات على الفواتير وقروضاً بفوائد مخفّضة وتعرفات متغيّرة بحسب ساعات الاستخدام. وبما أن هذه التمويلات تأتي من قاعدة تعرفة شركات المرافق لا من الموازنة الفيدرالية، فهي أكثر استقراراً من الإعفاءات الضريبية.
ماذا يعني ذلك للمصدّرين
بالنسبة للمصدّرين الصينيين، تقود التغيّرات الهيكلية في السوق إلى استنتاج واضح: لم يعد التنافس على السعر، بل على مدد الاعتماد وشبكة خدمات ما بعد البيع. ففي أميركا الشمالية، يلزم عادةً بدء اعتماد UL/AHRI قبل تسعة إلى اثني عشر شهراً، فيما تحدّد شبكة ما بعد البيع ما إذا كان العميل من نوع المشروعات سيستمر في تقديم الطلبات.
الاتحاد الأوروبي وجنوب شرق آسيا: استراتيجيتان مختلفتان
الاتحاد الأوروبي سوق تحرّكها المعايير. ويحدّد تقرير التقدّم الخاص بخطة REPowerEU الصادر عن المفوضية الأوروبية في أيار/مايو 2026 هدفاً تراكمياً يبلغ 50 مليون مضخة حرارة بحلول عام 2030، مقابل نحو 22 مليون وحدة مركّبة حتى الآن. كما يعزّز مزاد بقيمة مليار يورو أُطلق في 2026 لإزالة الكربون من الحرارة الصناعية الطلب على الطُرز عالية الحرارة. غير أن المتطلبات المحلية المتعلقة ببطاقة الطاقة ولوائح الغازات المفلورة (F-Gas) والتصميم الإيكولوجي صارمة، وكلفة الاعتماد فيها أعلى من أميركا الشمالية.
أما جنوب شرق آسيا فسوق يحرّكها السعر. إذ ينمو الطلب على الماء الساخن التجاري والتجفيف الزراعي بسرعة في فيتنام وتايلاند وإندونيسيا، لكن الحساسية السعرية أعلى وحواجز الاعتماد أقل. وتُظهر بيانات الإدارة العامة للجمارك الصينية (آب/أغسطس 2026) أن قيمة صادرات مضخات الحرارة إلى دول آسيان ارتفعت 23.7% في النصف الأول على أساس سنوي، مقابل 6.2% إلى أميركا الشمالية و11.4% إلى الاتحاد الأوروبي.
آذار/مارس 2027: نقطة التقاء الاعتماد والمشترين وخدمات ما بعد البيع
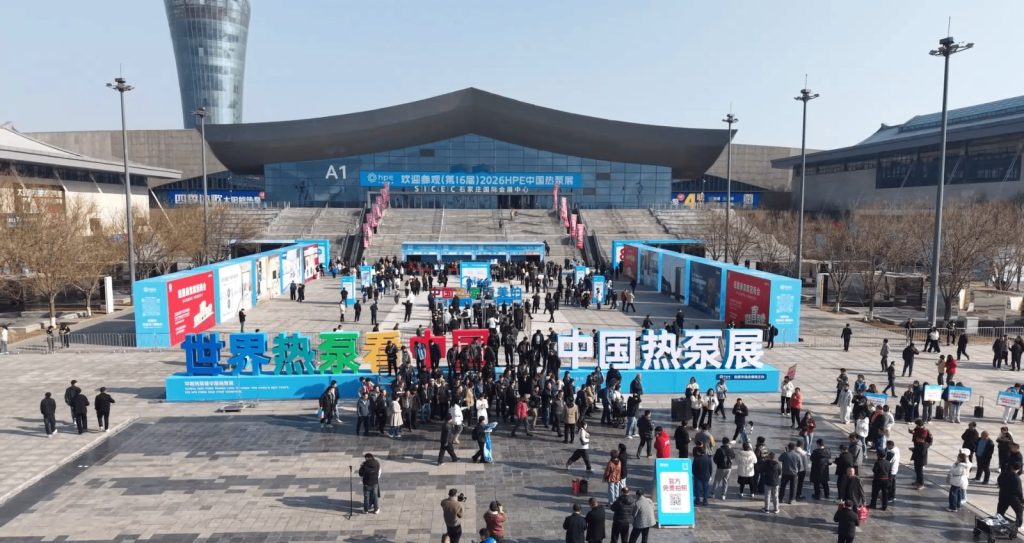
وتتجمع هذه المحاور في الدورة السابعة عشرة من معرض HPE الصيني لمضخات الحرارة والماء الساخن والتدفئة والراحة والتجفيف والتطبيقات الصناعية، المقرر عقده من 15 إلى 17 آذار/مارس 2027 في مركز شيجياتشوانغ الدولي للمعارض والمؤتمرات. ويستخدم المعرض ثماني قاعات من E1 إلى E8 بمساحة تناهز 75 ألف متر مربع، ويُتوقع أن يضم أكثر من 900 عارض من مختلف حلقات سلسلة التوريد وأكثر من 110 آلاف مشترٍ متخصص، مع مناطق مخصّصة للسباكة والمضخات والصمامات وأخرى لدعم اعتماد التصدير. وللمقارنة، امتدّت نسخة 2026 على 35 ألف متر مربع واستقطبت 115 ألف زائر متخصص، 72.8% منهم مشترون من قطاع الأعمال يملكون صلاحية الشراء.
وبناءً على ما سبق، يمكن ترتيب خطة التصدير لعام 2027 على النحو التالي: في الربع الرابع من 2026 رسم مسارات الاعتماد وبدء إرسال عينات UL/AHRI؛ وفي الربع الأول من 2027 تثبيت قوائم المشترين الخارجيين وإعداد الوثائق الفنية بالإنجليزية؛ وفي آذار/مارس لقاء المشترين وعرض العينات والاجتماع بجهات الاعتماد على هامش المعرض؛ وفي الربع الثاني متابعة اختبارات العينات وإبرام اتفاقات ما بعد البيع؛ وفي النصف الثاني التوسّع في قنوات جنوب شرق آسيا والشرق الأوسط.
رأي YAQIVENT
يقدّم السوق الأميركي درسًا واضحًا للمصنّعين الصينيين: تراجع الدعم لا يعني انهيار الطلب. دورة استبدال غلايات الغاز، وأكواد الطاقة في الولايات، وبرامج شركات المرافق، تحوّل الطلب من «السياسات» إلى «الاستبدال والالتزام بالكود» — وهو أكثر استقرارًا ويعتمد على القدرة على التسليم.
العقبة الحقيقية ليست السعر بل مدد اعتماد UL/AHRI وشبكة ما بعد البيع. ابدأوا الاعتماد عند مرحلة العرض واكتبوا قطع الغيار والتدريب وزمن الاستجابة في العقد؛ تغيير المورّد مكلف في أمريكا الشمالية، ومن يدخل يبقى.
المصدر: سوهو نيوز (Sohu News) — news.sohu.com/a/1085609179_241046. هذا المقال ملخّص قطاعي، والبيانات مقتبسة من التقرير الأصلي، والآراء الواردة فيه للاستئناس.