
Источник: Sohu News, «Тепловые насосы в США заняли 58% поставок отопительного оборудования; рекорд повторён несмотря на сворачивание субсидий; выставка 2027 года представит пути сертификации и каналов сбыта для китайских экспортёров» — news.sohu.com/a/1085609179_241046
В первом полугодии 2026 года доля тепловых насосов в поставках отопительного оборудования в США выросла до 58%, повторив исторический рекорд 2024 года. Показатель тем важнее, что достигнут на фоне сворачивания федеральной налоговой льготы 25C и ужесточения части региональных субсидий.
По данным Ассоциации по кондиционированию, отоплению и холодильной технике (AHRI), опубликованным в июле 2026 года, за первое полугодие в США отгружено около 2,18 млн тепловых насосов — на 1,2% меньше, чем годом ранее. Однако рынок отопительного оборудования сокращался быстрее, поэтому доля тепловых насосов выросла с 54% годом ранее до 58%.
Драйвер сместился с политики на замену оборудования
Первый фактор — замена устаревшего парка. В жилом фонде США насчитывается около 60 млн газовых печей при среднем сроке службы 15–20 лет. Обследование энергопотребления домохозяйств, опубликованное Управлением энергетической информации США (EIA) в апреле 2026 года, показало: в 2020–2025 годах к сроку замены подошли около 12 млн печей, и их владельцы сейчас выбирают между новой печью и тепловым насосом.
Второй фактор — стоимость эксплуатации. По данным EIA за июнь 2026 года, тарифы на электроэнергию для населения выросли на 4,8% год к году, тогда как цены на газ — лишь на 1,1%. Однако при коэффициенте преобразования (COP) выше 3,0 стоимость единицы тепла у теплового насоса остаётся на 20–35% ниже, чем у газовой печи; на Среднем Западе и Северо-Востоке это особенно заметно.
Сворачивание субсидий затронуло в основном маржинальный спрос. После сокращения федеральной льготы 25C налоговый вычет на единицу техники снизился с максимум 2 000 до примерно 1 200 долларов, а часть штатов параллельно ужесточила свои программы. По оценке AHRI (июль 2026 года), эффект пришёлся в основном на спрос, «подтянутый» в марте–апреле, а с мая кривая поставок быстро стабилизировалась.
Политику подхватывают штаты и коммунальные программы
По-настоящему поставки поддерживают строительные энергетические кодексы штатов и программы управления спросом со стороны коммунальных компаний. По данным BCAP (май 2026 года), 14 штатов приняли энергокод IECC 2024 года, причём в 9 из них для отопительного оборудования установлены жёсткие пороги энергоэффективности: газовые печи им не соответствуют, и тепловой насос становится выбором по умолчанию.
Коммунальные компании добавляют собственные стимулы. Согласно отчёту ACEEE (март 2026 года), более 80 энергокомпаний США предлагают программы поддержки тепловых насосов: скидки по счетам, льготные кредиты и тарифы с разделением по времени суток. Финансирование идёт из тарифной базы коммунальных компаний, а не из федерального бюджета, поэтому такие программы устойчивее налоговых льгот.
Что это значит для экспортёров
Для китайских экспортёров вывод простой: конкуренция идёт не по цене, а по срокам сертификации и сервисной сети. В Северной Америке сертификацию UL/AHRI нужно запускать за 9–12 месяцев, а сервисная сеть определяет, будет ли проектный заказчик заказывать повторно.
ЕС и Юго-Восточная Азия: две разные стратегии
ЕС — рынок, движимый стандартами. По отчёту Еврокомиссии о ходе выполнения REPowerEU (май 2026 года), совокупная цель по тепловым насосам — 50 млн единиц к 2030 году при нынешних примерно 22 млн установленных. Аукцион на 1 млрд евро для декарбонизации промышленного тепла, запущенный в 2026 году, дополнительно стимулирует спрос на высокотемпературные модели. При этом требования к энергетической маркировке, регламенту F-Gas и экодизайну жёсткие, а стоимость сертификации выше, чем в Северной Америке.
Юго-Восточная Азия — рынок, движимый ценой. Во Вьетнаме, Таиланде и Индонезии быстро растёт спрос на коммерческую горячую воду и сушку в сельском хозяйстве, но чувствительность к цене выше, а порог сертификации ниже. По данным Главного таможенного управления КНР (август 2026 года), экспорт тепловых насосов в страны АСЕАН за первое полугодие вырос на 23,7% год к году — против 6,2% в Северную Америку и 11,4% в ЕС.
Март 2027 года: сертификация, покупатели и сервис
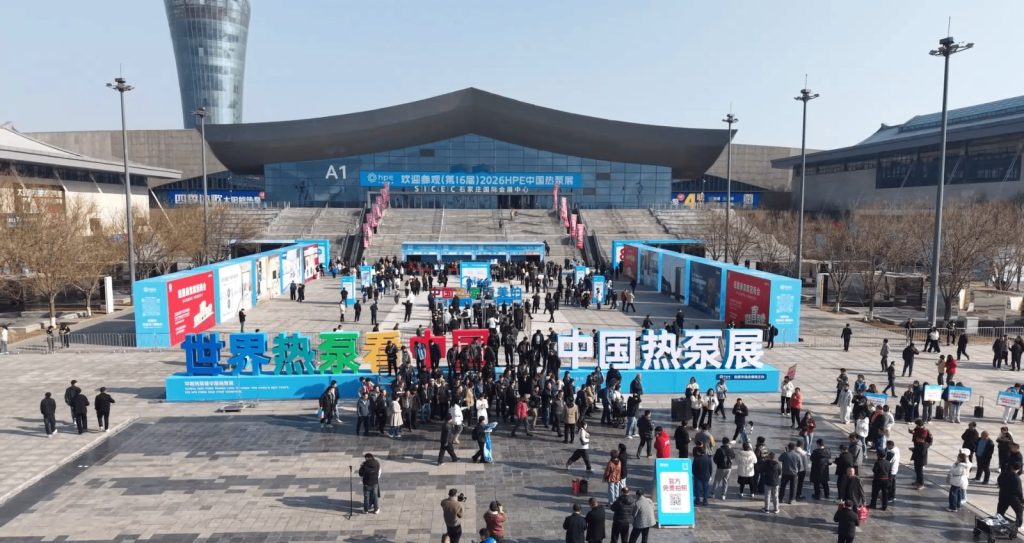
Эти темы будут собраны воедино на 17-й выставке HPE China Heat Pump, посвящённой отоплению, горячему водоснабжению, комфорту, сушке и промышленному применению. Она пройдёт 15–17 марта 2027 года в Шицзячжуане, в Международном выставочном центре. Задействовано восемь павильонов E1–E8 общей площадью около 75 000 м²; ожидается более 900 экспонентов по всей цепочке поставок и свыше 110 000 профессиональных покупателей, предусмотрены зоны сантехники, насосов и арматуры, а также зона поддержки экспортной сертификации. Для сравнения: выставка 2026 года занимала 35 000 м² и собрала 115 000 специалистов, 72,8% из которых — B2B-закупщики с правом принятия решений.
С учётом сказанного график выхода на экспортные рынки в 2027 году может выглядеть так: в IV квартале 2026 года — определить схему сертификации и отправить образцы на UL/AHRI; в I квартале 2027 года — зафиксировать список зарубежных покупателей и подготовить английскую техническую документацию; в марте — провести переговоры с покупателями, показать образцы и встретиться с органами сертификации; во II квартале — сопроводить испытания и подписать соглашения о сервисе; во втором полугодии — развивать каналы в Юго-Восточной Азии и на Ближнем Востоке.
Взгляд YAQIVENT
Рынок США даёт китайским производителям тепловых насосов ясный урок: сворачивание субсидий — не обвал спроса. Цикл замены газовых котлов, энергокоды штатов и программы коммунальных компаний переводят спрос из «политического» в «замещающий и нормативный» — он устойчивее и сильнее зависит от способности поставлять.
Для экспортёров барьер — не цена, а сроки сертификации UL/AHRI и сервисная сеть. Запускайте сертификацию уже на этапе предложения и фиксируйте в контракте запчасти, обучение и время реакции: североамериканским покупателям дорого менять поставщика, поэтому, закрепившись, они остаются.
Источник: Sohu News (news.sohu.com/a/1085609179_241046). Материал представляет собой обзор отрасли; данные приведены по первоисточнику, выводы — для ознакомления.