
Source : Sohu News, « Aux États-Unis, les pompes à chaleur atteignent 58 % des expéditions de chauffage ; le record est égalé malgré la baisse des subventions ; le salon 2027 présentera les voies de certification et de distribution pour les exportateurs chinois » — news.sohu.com/a/1085609179_241046
Au premier semestre 2026, la part des pompes à chaleur dans les expéditions d’équipements de chauffage aux États-Unis est passée à 58 %, égalant le record historique établi en 2024. Ce résultat est d’autant plus remarquable qu’il intervient alors que le crédit d’impôt fédéral 25C est en cours de réduction et que plusieurs États resserrent leurs propres aides.
Selon les statistiques d’expéditions publiées en juillet 2026 par l’Air-Conditioning, Heating, and Refrigeration Institute (AHRI), les expéditions américaines de pompes à chaleur ont atteint environ 2,18 millions d’unités au premier semestre, en repli de 1,2 % sur un an. Le marché global du chauffage s’est toutefois contracté plus vite, si bien que la part des pompes à chaleur est passée de 54 % un an plus tôt à 58 %.
Une demande portée par le remplacement plutôt que par les politiques publiques
Le premier facteur est le renouvellement du parc installé. Le parc résidentiel américain compte encore quelque 60 millions de chaudières à gaz, dont la durée de vie moyenne s’établit entre 15 et 20 ans. L’enquête sur la consommation d’énergie des ménages publiée en avril 2026 par l’Energy Information Administration (EIA) indique qu’environ 12 millions de chaudières sont arrivées en fin de vie entre 2020 et 2025 : leurs propriétaires arbitrent aujourd’hui entre une chaudière neuve et une pompe à chaleur.
Le deuxième facteur est le coût d’exploitation. Les données de l’EIA de juin 2026 font état d’une hausse de 4,8 % sur un an du prix de l’électricité résidentielle, contre 1,1 % seulement pour le gaz. Or, avec un coefficient de performance (COP) généralement supérieur à 3,0, le coût par unité de chaleur fournie reste inférieur de 20 % à 35 % à celui d’une chaudière à gaz — un calcul que les propriétaires du Midwest et du Nord-Est suivent de près.
La réduction des subventions a surtout pesé sur la demande marginale. Après l’abaissement du crédit fédéral 25C, l’avantage fiscal par appareil est passé d’un maximum de 2 000 dollars à environ 1 200 dollars, et plusieurs États ont resserré leurs aides en parallèle. L’analyse d’AHRI de juillet 2026 attribue l’essentiel du repli à un effet d’anticipation en mars et avril ; la courbe des expéditions s’est stabilisée dès le mois de mai.
Les États et les utilities prennent le relais
Ce qui soutient réellement les expéditions, c’est la combinaison des codes de l’énergie des bâtiments adoptés au niveau des États et des programmes de gestion de la demande menés par les utilities. Selon les statistiques du Building Codes Assistance Project (BCAP) de mai 2026, 14 États ont adopté le code énergétique IECC 2024 et neuf d’entre eux imposent des seuils de performance contraignants aux équipements de chauffage des locaux — des seuils que les chaudières à gaz atteignent difficilement, ce qui fait de la pompe à chaleur l’option par défaut.
Les utilities ajoutent leurs propres incitations. Un rapport de l’American Council for an Energy-Efficient Economy (ACEEE) de mars 2026 recense plus de 80 compagnies d’électricité américaines proposant des programmes d’aide aux pompes à chaleur : remises sur facture, prêts à taux réduit et tarifs différenciés selon l’heure. Ces financements proviennent de la base tarifaire des utilities et non du budget fédéral, ce qui les rend nettement plus stables que les crédits d’impôt.
Ce que cela signifie pour les exportateurs
Pour les exportateurs chinois, l’évolution de la structure du marché conduit à une conclusion simple : la concurrence ne porte plus sur le prix, mais sur les délais de certification et le réseau de service après-vente. En Amérique du Nord, la certification UL/AHRI doit généralement être lancée neuf à douze mois à l’avance, et c’est le réseau après-vente qui détermine si un client de projet renouvellera ses commandes.
Union européenne et Asie du Sud-Est : deux logiques distinctes
L’Union européenne est un marché tiré par les normes. Le rapport d’avancement REPowerEU publié par la Commission européenne en mai 2026 fixe l’objectif cumulé à 50 millions de pompes à chaleur à l’horizon 2030, pour environ 22 millions d’unités installées à ce jour. L’enchère de 1 milliard d’euros lancée en 2026 pour décarboner la chaleur industrielle soutient en outre la demande de modèles haute température. Les exigences locales en matière d’étiquetage énergétique, de règlement F-Gas et d’écoconception restent toutefois strictes, et les coûts de certification y dépassent ceux de l’Amérique du Nord.
L’Asie du Sud-Est est davantage tirée par les coûts. La demande d’eau chaude commerciale et de séchage agricole progresse rapidement au Vietnam, en Thaïlande et en Indonésie, mais la sensibilité au prix y est plus forte et les barrières de certification plus basses. Les données de l’Administration générale des douanes de Chine (août 2026) montrent que la valeur des exportations de pompes à chaleur vers l’ASEAN a augmenté de 23,7 % sur un an au premier semestre, contre 6,2 % vers l’Amérique du Nord et 11,4 % vers l’Union européenne.
Mars 2027 : le point de convergence entre certification, acheteurs et service après-vente
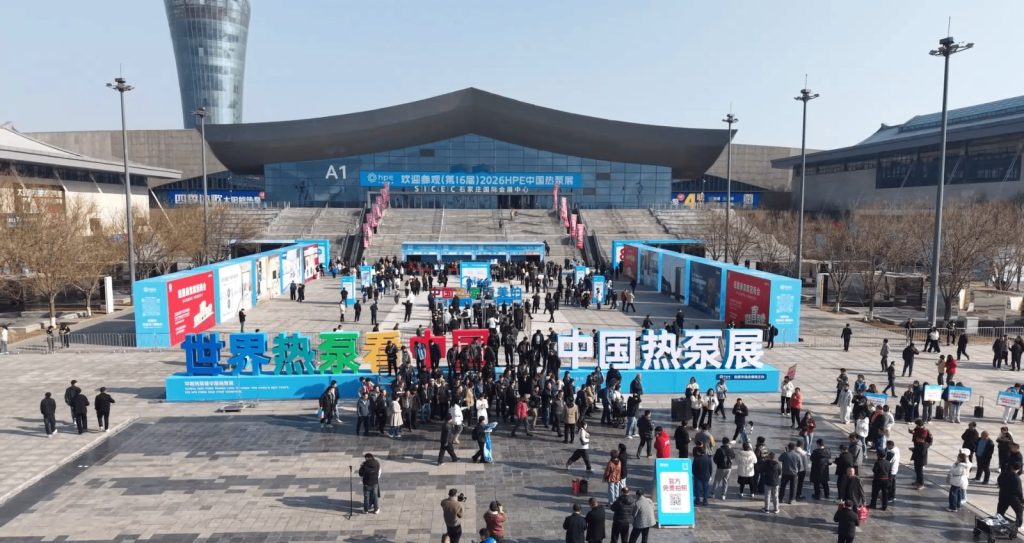
Ces thèmes se rejoindront lors du 17e salon HPE China Heat Pump, consacré au chauffage, à l’eau chaude sanitaire, au confort, au séchage et aux applications industrielles, qui se tiendra du 15 au 17 mars 2027 au Centre international de congrès et d’expositions de Shijiazhuang. Le salon occupera huit halls, de E1 à E8, sur environ 75 000 m² et devrait réunir plus de 900 exposants couvrant toute la chaîne d’approvisionnement ainsi que plus de 110 000 acheteurs professionnels, avec des espaces dédiés à la plomberie, aux pompes et à la robinetterie ainsi qu’à l’accompagnement à la certification à l’export. À titre de comparaison, l’édition 2026 s’étendait sur 35 000 m² et a attiré 115 000 visiteurs professionnels, dont 72,8 % d’acheteurs B2B disposant d’un pouvoir de décision.
En synthèse, le calendrier d’exportation pour 2027 pourrait s’organiser ainsi : au quatrième trimestre 2026, cartographier les voies de certification et lancer les échantillons UL/AHRI ; au premier trimestre 2027, arrêter la liste des acheteurs étrangers et préparer la documentation technique en anglais ; en mars, rencontrer les acheteurs, présenter les échantillons et dialoguer avec les organismes de certification sur le salon ; au deuxième trimestre, suivre les essais et conclure les accords de service après-vente ; au second semestre, approfondir les canaux en Asie du Sud-Est et au Moyen-Orient.
Le regard de YAQIVENT
Le marché américain donne une leçon claire aux fabricants chinois : la baisse des subventions n’est pas un effondrement de la demande. Le cycle de remplacement des chaudières gaz, les codes énergétiques des États et les programmes des utilities transforment une demande « politique » en demande « de remplacement et de conformité » — plus stable, et plus dépendante de la capacité à livrer.
Pour les exportateurs, la barrière n’est pas le prix mais les délais de certification UL/AHRI et le réseau après-vente. Lancez la certification dès l’offre et inscrivez pièces, formation et délais de réponse au contrat : changer de fournisseur coûte cher en Amérique du Nord, et un client acquis reste.
Source : Sohu News (news.sohu.com/a/1085609179_241046). Cet article est une synthèse sectorielle ; les données proviennent du reportage d’origine et les analyses sont fournies à titre indicatif.