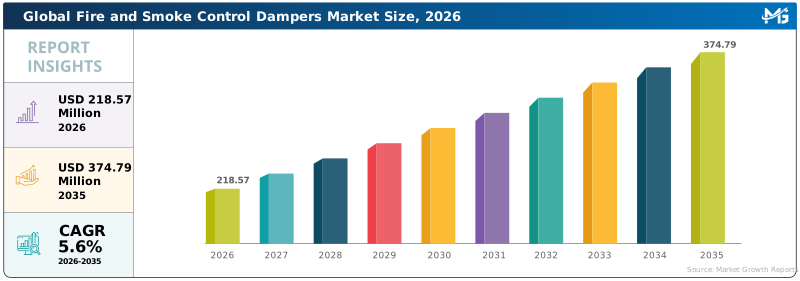
2026 年,全球防火排烟阀市场规模达到 2.1857 亿美元。展望未来,到 2035 年市场规模预计将增至 3.7479 亿美元,2026‑2035 年复合年均增长率为 5.6%。
在美国,防火排烟阀市场发展以法规合规为核心支撑,目前超过 68% 的美国商业建筑已将防火阀纳入暖通消防防护系统。最新行业数据显示,美国建筑中新安装的阀门当中,41% 为智能阀门,配备执行器或电动复位功能。在公共机构与公共建筑的暖通改造项目中,约 75% 会升级防火阀或排烟阀,以此满足更新后的消防安全规范。数据中心、医院、商业综合体以及高层商业楼宇对阀门的装配率尤其居高。
核心调研结论
- 主要市场驱动因素:依据更新后的消防安全法规,全球 63% 的新建商业建筑强制要求配置防火排烟阀。
- 主要市场制约因素:41% 的工程安装商反馈,高昂的认证成本与安装成本限制了产品在中小型项目中的落地应用。
- 新兴发展趋势:2024 年全球新安装阀门中,25% 为电动型或智能阀门,可对暖通系统实现自动及远程控制。
- 区域市场格局:北美地区约占全球阀门装机总量的 45%。
- 行业竞争格局:全球装机量排名第一的厂商占据约 20‑25% 市场份额,第二名厂商占比约 10‑15%。
- 市场产品结构:存量装机当中 75% 为手动阀门,新增安装项目里 25% 为电动自动化阀门。
- 行业最新事件:2024 年某大都市开展大规模设备核查,抽检约 50 万套阀门;检测结果显示约 15% 设备不符合合规标准,由此产生约 7.5 万套设备升级改造订单。
防火排烟阀市场最新趋势
防火排烟阀行业正加速向自动化、智慧化基础设施方向转型。2024 年,全球新投入安装的阀门产品中约 25% 为搭载执行器与传感器的电动智能阀门,剩余 75% 为手动基础款。建筑自动化集成度快速提升,约 35% 新建高层商业项目将阀门接入楼宇管理系统(BMS),实现远程监控与控制。
存量改造是市场一大核心驱动力。成熟市场中,近 30% 既有商业建筑计划在 2‑5 年内完成阀门更换或升级,满足新版防火排烟规范要求。同时,集防火、排烟功能于一体的组合式阀门认可度持续提升,在同时需要防火与防烟的复合型建筑项目中应用愈发广泛。
工业及医疗领域需求持续上涨,全球超 52% 生产厂房、63% 医院与数据中心,出于合规及安全考量指定配套此类阀门。受恶劣工况场景带动,耐高温、耐腐蚀材质阀门的市场需求,较普通基础款提升约 47%。
以上变化代表防火排烟阀行业正在转型,行业报告与市场分析均指出:市场正在从被动防火防护,向着一体化智能安全解决方案演进。
市场驱动与制约因素
驱动因素:
消防安全法规收紧,存量改造强制落地
全球范围内,更新迭代的消防安全规范与监管要求,推动防火排烟阀在商业、工业、住宅、公共建筑中大规模普及。全球 63% 新建商业项目强制安装此类阀门。大量成熟市场出台改造强制要求,对老旧建筑进行升级;2023‑2024 年间,全球新增约 300 万套阀门以满足合规时限要求。
北美、欧洲地区政府出台严格消防规范,美国已有 68% 商业建筑装配阀门,58% 的数据中心装配耐火时长不少于 2 小时的防火阀。医疗、酒店、商业综合体、高层写字楼、大型公共建筑受法规影响最为明显。
法规推动带动市场持续增长,为阀门制造、安装、检测维保、改造服务商及 OEM 厂商带来广阔商机。监管趋严,让防火排烟阀逐步成为暖通系统标配,覆盖新建项目与基础设施升级项目。
制约因素
安装认证成本高,后期维护负担重
行业普及的主要阻碍来自安装、认证、维保环节高昂成本与复杂流程。行业调研显示,41% 安装商将认证成本列为推广阻碍;大量中小型建筑,尤其住宅、低租金物业受预算限制放弃装配阀门。
除此之外,检测维护流程复杂带来额外负担。2024 年大型合规抽检发现,存量阀门约 15% 达不到检测标准,催生大量改造订单,单一座城市就产生 7.5 万套更换需求。建筑物业方需要按建筑类型每 12‑36 个月开展周期性检测,持续产生运营开销。
中小型项目、低利润项目受成本和维护压力,难以做到完全合规,制约市场渗透率,在发展中国家和普通住宅项目尤为突出。
市场机遇
智能阀门需求上涨,新兴市场改造空间广阔
与楼宇自动化系统(BAS)、物联网对接的电动智能阀门迎来增长机遇。2024 年全球新安装阀门中 25% 为电动款,约 35% 新建高层项目采用接入楼宇自控的阀门,实现远程监控管控。
新兴经济体城镇化与基建投资高速增长,市场潜力巨大。住宅、商业、工业建筑持续建设,全新安装与存量改造带来巨大增量市场。亚太、中东地区厂房、数据中心、医院、商业综合体越来越多配置防火排烟阀,支撑长期市场需求。
绿色建筑、高能效暖通系统发展,带动兼具防火排烟、低泄漏、耐腐蚀、智能控制的阀门产品需求,为产品创新开辟赛道。
行业挑战
各地法规标准不一,专业技术人员短缺
全球不同区域消防安全法规、认证体系各不相同,某一国强制要求,在另一国可能无强制标准,增加跨国制造企业合规难度,不利于产品全球标准化。
新兴市场尤为缺少专业人员负责阀门安装、检测、维保。阀门需要在通风管道精准装配,排烟阀执行器接线必须规范,并且按照消防主管部门标准定期测试。
中小型低成本项目,很难找到合格安装人员与高性价比维保服务。直接降低产品普及率,制约高品质智能阀门推广,这类产品高度依赖专业安装与合规校验。
细分市场分析
按产品类型划分
手动控制阀门
预计至 2034 年,手动控制阀门市场规模可达 1.2874 亿美元,市场占比接近 36%;自 2025 年起复合年均增长率约 5.1%,老旧基础设施改造带动市场扩张。
手动阀门板块排名前五主要国家
- 美国:预计 2034 年规模 3211 万美元,占比 25%,复合增速 5.2%;全国 1200 余个大型商业改造项目拉动需求。
- 德国:预计规模 1842 万美元,占比 14%,复合增速 5.0%;严苛 EN 消防标准每年推动 800 余个建筑升级。
- 中国:预计规模 2265 万美元,占比 17%,复合增速 5.4%;1500 余个新建工业厂房配套手动阀门。
- 英国:预计规模 1287 万美元,占比 10%,复合增速 4.9%;450 余栋公共建筑更新老旧通风系统。
- 加拿大:预计规模 1055 万美元,占比 8%,复合增速 5.2%;300 余家医疗、教育机构开展安全改造。
按应用场景划分
住宅建筑
预计 2034 年住宅建筑领域市场规模 8264 万美元,占比 23%,复合年均增速 5.2%;高层住宅安全升级,5 万余个翻新项目拉动市场。
住宅板块排名前五主要国家
- 美国:规模 1821 万美元,占比 22%,增速 5.3%;每年 2 万余个公寓改造项目带动装配。
- 中国:规模 1748 万美元,占比 21%,增速 5.4%;2.5 万余个新建住宅社区配套阀门。
- 德国:规模 932 万美元,占比 11%,增速 5.0%;每年 5000 余个住宅翻新落实合规改造。
- 英国:规模 784 万美元,占比 9%,增速 4.9%;3500 余个住宅单元落实消防法规。
- 日本:规模 657 万美元,占比 8%,增速 5.1%;2800 余栋公寓开展安全配套。
区域市场展望
北美市场
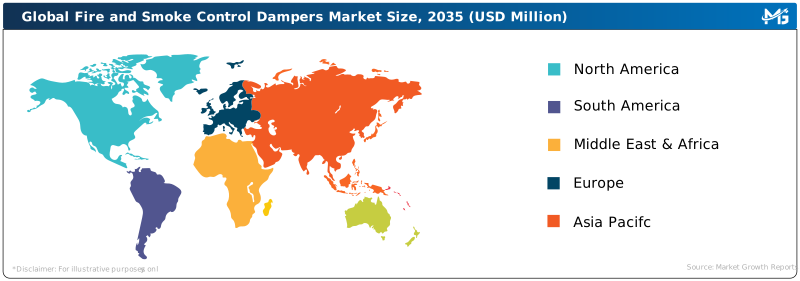
预计 2034 年北美市场规模 1.0845 亿美元,占全球 30%,复合增速 5.7%;每年 5000 以上商业、工业、住宅项目推进消防现代化改造。
北美主要国家
- 美国:7822 万美元,区域占比 72%,增速 5.8%;3500 余栋建筑完成升级改造。
- 加拿大:1645 万美元,区域占比 15%,增速 5.6%;900 余个项目完成设备装配。
- 墨西哥:856 万美元,区域占比 8%,增速 5.5%;600 余处工业厂区安全升级。
- 巴哈马:241 万美元,区域占比 2%,增速 5.4%;酒店、船舶消防改造驱动需求。
- 巴拿马:203 万美元,区域占比 2%,增速 5.3%;150 余栋建筑开展存量改造。
欧洲市场
预计 2034 年欧洲市场规模 9231 万美元,占全球 26%,复合增速 5.5%;严格消防规范每年覆盖 3000 以上建筑项目。
欧洲主要国家
- 德国:2466 万美元,区域占比 27%,增速 5.6%;800 余个设施完成升级。
- 英国:1984 万美元,区域占比 22%,增速 5.5%;700 余栋建筑落实合规改造。
- 法国:1521 万美元,区域占比 16%,增速 5.4%;500 余个商业项目配套阀门。
- 意大利:1345 万美元,区域占比 15%,增速 5.3%;430 余处建筑落地装配。
- 西班牙:1015 万美元,区域占比 11%,增速 5.2%;350 余处物业完成产品应用。
亚洲市场
预计 2034 年亚洲市场规模 1.1207 亿美元,占全球 32%,复合增速 5.9%;住宅、商业、工业、海事领域合计超 1 万栋建筑新建拉动需求。
亚洲主要国家
- 中国:4418 万美元,区域占比 39%,增速 6.0%;4000 余处新建建筑配套阀门。
- 日本:2247 万美元,区域占比 20%,增速 5.8%;1500 余栋智慧建筑升级改造。
- 印度:1872 万美元,区域占比 17%,增速 5.9%;2200 余个工商业项目落地。
- 韩国:1603 万美元,区域占比 14%,增速 5.8%;900 余个设施完成装配。
- 印度尼西亚:1067 万美元,区域占比 10%,增速 5.7%;600 余栋建筑配套设备。
中东与非洲市场
预计 2034 年中东非洲市场规模 4208 万美元,占全球 12%,复合增速 5.4%;2000 以上工商业建筑完成消防配套。
中东非洲主要国家
- 沙特阿拉伯:1162 万美元,区域占比 28%,增速 5.5%;500 余个大型项目装配阀门。
- 阿联酋:984 万美元,区域占比 23%,增速 5.6%;350 余处建筑完成升级。
- 南非:719 万美元,区域占比 17%,增速 5.3%;300 余处工业厂区落地。
- 卡塔尔:617 万美元,区域占比 15%,增速 5.4%;200 余个商业建筑现代化改造。
- 科威特:426 万美元,区域占比 10%,增速 5.3%;150 余处物业落实消防安全配套。