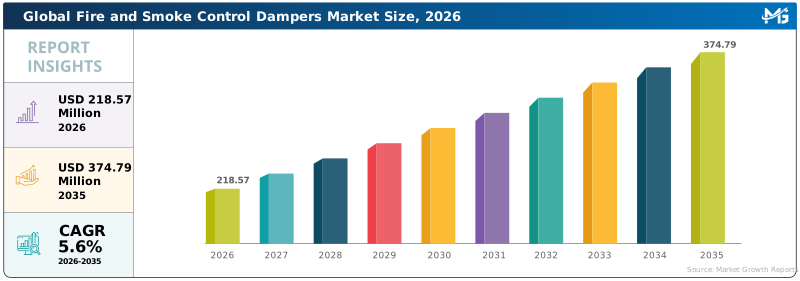
Общий объем глобального рынка противопожарных и дымовых клапанов достиг 218,57 млн долларов США в 2026 году. По прогнозам к 2035 году объем рынка составит 374,79 млн долларов США при среднегодовом темпе роста (CAGR) 5,6 % за период 2026‑2035 гг.
В Соединенных Штатах рынок противопожарных и дымовых клапанов опирается на строгие нормативные требования. Сегодня более 68 % коммерческих зданий США оснащены противопожарными клапанами в составе систем ОВК для пожарной защиты. По последним отраслевым данным, 41 % вновь устанавливаемых клапанов в зданиях США — это «умные клапаны» с приводами или электрическим возвратом в исходное положение. Около 75 % проектов модернизации систем ОВК в общественных и государственных зданиях включают обновление противопожарных и дымовых клапанов для соответствия актуальным нормам пожарной безопасности. Особенно высокая доля установки таких клапанов наблюдается в центрах обработки данных, больницах, торговых комплексах и высотных коммерческих зданиях.
Ключевые выводы исследования
- Основной драйвер рынка: согласно обновленным нормам пожарной безопасности, 63 % всех новых коммерческих зданий в мире требуют обязательной установки противопожарных и дымовых клапанов.
- Основное сдерживающее фактор: 41 % монтажников отмечают, что высокие расходы на сертификацию и монтаж ограничивают применение оборудования на малых объектах.
- Новые тенденции отрасли: 25 % вновь устанавливаемых клапанов в мире в 2024 году являются электрическими или «умными», с возможностью автоматического и дистанционного управления в системах ОВК.
- Региональное лидерство: на долю Северной Америки приходится около 45 % всего установленного парка клапанов в мире.
- Конкурентная среда: ведущий производитель по объему установок занимает долю 20‑25 % глобального рынка, второй по величине игрок — 10‑15 %.
- Структура рынка: 75 % установленного парка составляют ручные клапаны, 25 % вновь устанавливаемых изделий — электрические автоматизированные модели.
- Последние события отрасли: в 2024 году в одном из мегаполисов проведена масштабная проверка около 500 000 клапанов; около 15 % проверенных изделий не соответствовали нормативам, что привело к формированию заказов на модернизацию примерно 75 000 единиц оборудования.
Актуальные тенденции рынка противопожарных и дымовых клапанов
Рынок противопожарных и дымовых клапанов активно развивается в направлении автоматизации и интеллектуальной инфраструктуры. В 2024 году около 25 % вновь смонтированных клапанов в мире были электрическими или интеллектуальными, оснащенными приводами и датчиками, остальные 75 % — ручными базовыми моделями. Быстрыми темпами растет интеграция с системами автоматизации зданий: примерно в 35 % новых проектов высотных коммерческих зданий клапаны подключаются к системам управления зданием BMS для дистанционного мониторинга и управления.
Важным драйвером является модернизация существующих объектов. На зрелых рынках почти 30 % существующих коммерческих зданий планируют замену или обновление клапанов в течение 2‑5 лет для соответствия новым нормам пожарной и дымовой безопасности. Растет популярность комбинированных клапанов, объединяющих функции противопожарной и дымовой защиты, особенно в многофункциональных зданиях, где критически важны как предотвращение распространения огня, так и дымоудаление.
Растет спрос в промышленном и медицинском секторах: более 52 % производственных предприятий и 63 % больниц и центров обработки данных во всем мире используют данные клапаны для соблюдения нормативов и обеспечения безопасности. Кроме того, по сравнению с базовыми моделями спрос на клапаны из коррозионностойких материалов и с повышенной термостойкостью вырос примерно на 47 % за счет применения в сложных эксплуатационных условиях.
Все эти процессы отражают трансформацию рынка. Отраслевые отчеты и аналитические материалы фиксируют переход от пассивной противопожарной защиты к комплексным интеллектуальным решениям безопасности.
Факторы динамики рынка
Драйвер: Ужесточение норм пожарной безопасности и требования по модернизации объектов
Обновление нормативов и государственные требования по пожарной безопасности во всем мире способствуют массовому внедрению противопожарных и дымовых клапанов на коммерческих, промышленных, жилых и общественных объектах. 63 % новых коммерческих проектов в мире предусматривают обязательную установку данных клапанов. На многих зрелых рынках действуют требования по модернизации старых зданий; в 2023‑2024 годах во всем мире было дополнительно смонтировано около 3 000 000 клапанов для выполнения нормативных сроков.
В Северной Америке и Европе государственные нормы пожарной безопасности привели к тому, что 68 % коммерческих зданий США оснащены клапанами, а 58 % американских центров обработки данных используют клапаны с огнестойкостью не менее двух часов. Особое влияние нормативы оказывают на медицинские учреждения, гостиницы, торговые центры, высотные офисы и крупные общественные объекты.
Данная тенденция поддерживает рост рынка и открывает широкие возможности для производителей, OEM‑производителей, компаний‑монтажников, организаций по инспекции и модернизации оборудования. Усиление нормативного контроля превращает противопожарные и дымовые клапаны в стандартный элемент систем ОВК как для новых строек, так и для модернизации инфраструктуры.
Сдерживающий фактор: Высокие расходы на монтаж, сертификацию и сложности технического обслуживания
Основным препятствием для широкого распространения являются высокая стоимость и сложность монтажа, сертификации и дальнейшего обслуживания клапанов. По отраслевым данным, 41 % монтажников называют стоимость сертификации одним из главных барьеров. Многие малые объекты, особенно жилые здания с низкой арендной ставкой, отказываются от установки клапанов из‑за ограничений бюджета.
Кроме того, сложные требования к инспекции и техническому обслуживанию создают дополнительную нагрузку. Крупная проверка соответствия в 2024 году показала, что около 15 % эксплуатируемых клапанов не удовлетворяли требованиям нормативов, что спровоцировало массовые заказы на замену — только в одном мегаполисе было заменено около 75 000 единиц оборудования. Для владельцев объектов и управляющих компаний регулярные проверки каждые 12‑36 месяцев (в зависимости от типа здания) означают постоянные операционные расходы.
На малых объектах и проектах с низкой маржинальностью расходы на монтаж и обслуживание мешают полному соблюдению норм, что ограничивает проникновение на рынок, особенно в развивающихся регионах и при строительстве бюджетного жилья.
Возможности рынка: Рост спроса на интеллектуальные клапаны и проекты модернизации в развивающихся странах
Перспективным направлением является рост спроса на электрические и интеллектуальные клапаны, интегрированные с системами автоматизации зданий и решениями Интернета вещей. В 2024 году 25 % вновь устанавливаемых клапанов в мире были электрическими, а примерно 35 % новых высотных объектов используют клапаны, подключенные к системам автоматизации зданий для дистанционного контроля и управления.
Большой потенциал заложен в развивающихся экономиках с ростом урбанизации и инвестициями в инфраструктуру. Активное строительство жилых, коммерческих и промышленных объектов, модернизация старых зданий создают большой нереализованный рыночный объем. В Азиатско‑Тихоокеанском регионе и на Ближнем Востоке производственные предприятия, центры обработки данных, больницы и торговые комплексы все чаще комплектуются противопожарными клапанами, что обеспечивает стабильный долгосрочный спрос.
Кроме того, развитие «зеленого» строительства и энергоэффективных систем ОВК порождает спрос на клапаны, сочетающие функции противопожарной и дымовой защиты, низкую утечку воздуха, коррозионную стойкость и интеллектуальное управление. Данный сегмент открывает перспективы для продуктовых инноваций.
Вызовы отрасли: Различия нормативов в разных регионах и дефицит квалифицированных специалистов
Глобальный рынок сталкивается с трудностями из‑за различий норм пожарной безопасности и сертификационных требований в разных странах. Требования, обязательные в одной стране, могут не действовать в другой. Такая несогласованность усложняет работу глобальных производителей и мешает унификации продукции для разных рынков.
Дополнительная проблема — дефицит квалифицированных специалистов для монтажа, инспекции и обслуживания, особенно в развивающихся экономиках. Клапаны требуют точной установки в воздуховодах ОВК, правильного подключения приводов дымовых клапанов и периодических испытаний согласно требованиям пожарных ведомств.
На малых и бюджетных объектах сложно найти квалифицированных монтажников и доступные услуги по обслуживанию. Это сдерживает распространение оборудования, в первую очередь интеллектуальных систем, требующих профессиональной установки и проверки соответствия нормам.
Анализ сегментов рынка
По типу продукции: Ручные клапаны
Объем сегмента ручных клапанов к 2034 году достигнет 128,74 млн долларов США, доля на рынке составит около 36 %, среднегодовой темп роста с 2025 года составит примерно 5,1 %. Рост поддерживается модернизацией устаревшей инфраструктуры.
Пять ведущих стран в сегменте ручных клапанов
- США: объем 32,11 млн долларов США, доля 25 %, CAGR 5,2 %. Драйвер — модернизация более 1200 крупных коммерческих объектов.
- Германия: объем 18,42 млн долларов США, доля 14 %, CAGR 5,0 %. Строгие нормы EN стимулируют обновление более 800 зданий ежегодно.
- Китай: объем 22,65 млн долларов США, доля 17 %, CAGR 5,4 %. Более 1500 новых промышленных объектов комплектуются ручными клапанами.
- Великобритания: объем 12,87 млн долларов США, доля 10 %, CAGR 4,9 %. Замена устаревших вентиляционных систем в более чем 450 общественных зданиях.
- Канада: объем 10,55 млн долларов США, доля 8 %, CAGR 5,2 %. Реконструкция более 300 медицинских и образовательных учреждений.
По сфере применения: Жилые здания
Объем рынка для жилых зданий к 2034 году составит 82,64 млн долларов США, доля 23 %, CAGR 5,2 %. Рост обеспечивается модернизацией многоэтажного жилья и реализацией более 50 000 проектов реконструкции.
Пять ведущих стран в сегменте жилых зданий
- США: объем 18,21 млн долларов США, доля 22 %, CAGR 5,3 %. Ежегодная модернизация более 20 000 многоквартирных домов.
- Китай: объем 17,48 млн долларов США, доля 21 %, CAGR 5,4 %. Строительство более 25 000 новых жилых комплексов.
- Германия: объем 9,32 млн долларов США, доля 11 %, CAGR 5,0 %. Более 5000 проектов реконструкции жилья ежегодно.
- Великобритания: объем 7,84 млн долларов США, доля 9 %, CAGR 4,9 %. Выполнение норм пожарной безопасности на более чем 3500 жилых объектах.
- Япония: объем 6,57 млн долларов США, доля 8 %, CAGR 5,1 %. Оборудование более 2800 многоквартирных домов.
Региональный обзор рынка
Северная Америка
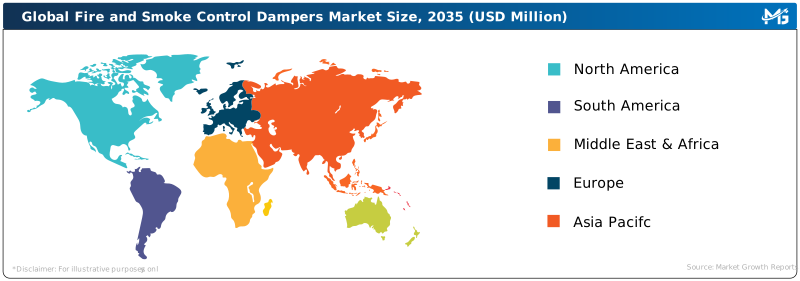
К 2034 году объем рынка Северной Америки составит 108,45 млн долларов США, доля 30 %, CAGR 5,7 %. Ежегодно модернизируется более 5000 коммерческих, промышленных и жилых объектов.
Основные страны Северной Америки
- США: 78,22 млн долларов США, доля региона 72 %, CAGR 5,8 %. Обновление оборудования на более чем 3500 объектах.
- Канада: 16,45 млн долларов США, доля региона 15 %, CAGR 5,6 %. Монтаж на более чем 900 объектах.
- Мексика: 8,56 млн долларов США, доля региона 8 %, CAGR 5,5 %. Модернизация более 600 промышленных предприятий.
- Багамские Острова: 2,41 млн долларов США, доля региона 2 %, CAGR 5,4 %. Обновление систем безопасности отелей и морских судов.
- Панама: 2,03 млн долларов США, доля региона 2 %, CAGR 5,3 %. Реконструкция более 150 зданий.
Европа
К 2034 году объем европейского рынка составит 92,31 млн долларов США, доля 26 %, CAGR 5,5 %. Строгие нормы пожарной безопасности затрагивают более 3000 зданий ежегодно.
Основные страны Европы
- Германия: 24,66 млн долларов США, доля региона 27 %, CAGR 5,6 %. Модернизация более 800 объектов.
- Великобритания: 19,84 млн долларов США, доля региона 22 %, CAGR 5,5 %. Приведение в соответствие нормам более 700 зданий.
- Франция: 15,21 млн долларов США, доля региона 16 %, CAGR 5,4 %. Монтаж на более чем 500 коммерческих объектах.
- Италия: 13,45 млн долларов США, доля региона 15 %, CAGR 5,3 %. Оборудование более 430 зданий.
- Испания: 10,15 млн долларов США, доля региона 11 %, CAGR 5,2 %. Применение на более чем 350 объектах.
Азия
К 2034 году объем азиатского рынка составит 112,07 млн долларов США, доля 32 %, CAGR 5,9 %. Активное строительство охватывает более 10 000 жилых, коммерческих, промышленных и морских объектов.
Основные страны Азии
- Китай: 44,18 млн долларов США, доля региона 39 %, CAGR 6,0 %. Оборудование более 4000 новых объектов.
- Япония: 22,47 млн долларов США, доля региона 20 %, CAGR 5,8 %. Модернизация более 1500 интеллектуальных зданий.
- Индия: 18,72 млн долларов США, доля региона 17 %, CAGR 5,9 %. Более 2200 коммерческих и промышленных объектов.
- Южная Корея: 16,03 млн долларов США, доля региона 14 %, CAGR 5,8 %. Оборудование более 900 объектов.
- Индонезия: 10,67 млн долларов США, доля региона 10 %, CAGR 5,7 %. Монтаж на более чем 600 зданиях.
Ближний Восток и Африка
К 2034 году объем рынка Ближнего Востока и Африки составит 42,08 млн долларов США, доля 12 %, CAGR 5,4 %. Пожарная безопасность внедряется на более чем 2000 коммерческих и промышленных объектах.
Основные страны Ближнего Востока и Африки
- Саудовская Аравия: 11,62 млн долларов США, доля региона 28 %, CAGR 5,5 %. Оборудование более 500 крупных проектов.
- ОАЭ: 9,84 млн долларов США, доля региона 23 %, CAGR 5,6 %. Модернизация более 350 объектов.
- Южная Африка: 7,19 млн долларов США, доля региона 17 %, CAGR 5,3 %. Более 300 промышленных площадок.
- Катар: 6,17 млн долларов США, доля региона 15 %, CAGR 5,4 %. Модернизация более 200 коммерческих зданий.
- Кувейт: 4,26 млн долларов США, доля региона 10 %, CAGR 5,3 %. Внедрение систем пожарной безопасности на более чем 150 объектах.